IVA del 10% en pisos turísticos: cuánto cuesta en 10 ciudades
En Barcelona, un piso turístico que trabaja todo el año ingresa unos 48.000 €. Si su propietario se come el IVA del 10%, pierde 4.391 € al año. El tipo entraría en vigor el 1 de diciembre de 2026 solo si el Congreso convalida el decreto. Esa votación, en la Diputación Permanente y en torno al 5 de noviembre, se decide por un voto. La pregunta que importa es quién lo paga, el huésped o el propietario, y cuántos euros son en cada ciudad.
Las cifras, en diez ciudades
- Los pisos turísticos de Airbnb en Madrid, Barcelona, Málaga, Marbella, Sevilla, Valencia, Alicante, Granada, Benidorm y Cádiz ingresaron 1.867 millones de euros en doce meses.
- El IVA del 10% sobre esa cifra supondría entre 170 y 187 millones al año, según lo absorba el propietario o lo pague el huésped. Es un techo, porque hay exenciones, y un suelo, porque solo cuenta Airbnb.
- Si el anfitrión sube su tarifa un 10%, una semana en un piso turístico de Barcelona costaría 180 € más; en Marbella, 213 €; en Madrid, 121 €.
- Si se lo come, un piso que trabaja todo el año en Barcelona deja de ingresar 4.391 €.
- Ya hay 169 millones de euros reservados para estancias desde el 1 de diciembre. Con el precio cerrado, el IVA de esas reservas, unos 15 millones, saldría del bolsillo del anfitrión si se aplica por fecha de estancia, algo que no está confirmado.
A 12 de octubre de 2026 el RDL 29/2026 estaba en vigor y la convalidación seguía pendiente. Lo que sigue va en condicional: si se convalida.
1. Qué cambia exactamente (y qué no)
La regla: hasta 30 noches, el 10%, desde el 1 de diciembre
El artículo 7 del real decreto-ley de 6 de octubre deja fuera de la exención, desde el 1 de diciembre de 2026, el arrendamiento de vivienda amueblada por 30 noches o menos por arrendatario. El tipo es el 10% del artículo 91.Uno.2.2º de la Ley del IVA, el de la hostelería. El decreto se publicó en el BOE del 7 de octubre y está en vigor desde el 8; el IVA de los pisos tiene fecha propia y, entre medias, queda la votación. El preámbulo recoge al Banco de España: la vivienda turística supone en torno al 10% del mercado del alquiler.
Quién queda fuera
Sigue exento quien tiene en esa vivienda su residencia habitual: una habitación en la casa donde vives no entra. Sigue exenta la estancia de más de 30 noches por arrendatario. El corte es por arrendatario, no por las noches que el anuncio sume en el año. Los alquileres con servicios hoteleros ya tributaban; para ellos el decreto no abre un impuesto nuevo.
Toda España… menos Canarias, Ceuta y Melilla
El 10% es IVA estatal, el de la Península y Baleares. Canarias tiene el IGIC, y Ceuta y Melilla el IPSI. No hay confirmación oficial de que el decreto modifique esos impuestos. Una guía del sector sitúa el IGIC del alquiler vacacional en el 7% y en el modelo 420 (Pambnb): es una fuente del sector, no de la Agencia Tributaria Canaria. Quien tenga el anuncio en las islas tiene que contrastarlo con su asesor. En Cataluña y Baleares el IVA, si entra, se suma a la tasa turística autonómica. El importe de esa tasa no lo hemos comprobado para este texto.
El IBI de hasta el 150%
El artículo 8 es potestativo. El ayuntamiento puede aprobar, por ordenanza y solo en zona tensionada, un recargo de IBI. No está obligado, y El País recordaba que parte del decreto solo surte efecto donde existe esa declaración. La escala llega al 50%, al 100% con dos o más viviendas turísticas y al 150% con cuatro o más. Economist & Jurist (8 de octubre) escribe que, en la práctica, no se cobraría antes de 2027.
La escala sube con el número de viviendas turísticas del titular. Nuestros datos no ven titulares, sino cuentas de Airbnb, pero muestran cómo se reparte el negocio. En las diez ciudades, con los anuncios que tuvieron ingresos entre octubre de 2025 y septiembre de 2026:
| Anuncios por cuenta | % de anuncios | % del ingreso |
|---|---|---|
| 1 | 24,0% | 18,6% |
| 2–3 | 15,1% | 13,1% |
| 4–5 | 7,7% | 8,0% |
| 6–20 | 21,3% | 23,0% |
| Más de 20 | 31,9% | 37,2% |
Las cuentas con 4 o 5 anuncios, el perfil de un propietario con varios pisos, generan el 8% del ingreso. Las que llevan más de 20 anuncios, el perfil de una gestora, generan el 37%. Por ciudad, ese último grupo va del 6% del ingreso en Alicante al 50% en Benidorm.
Una cuenta de Airbnb no es un titular: una gestora con pisos de varios propietarios figura como una sola cuenta, y un propietario con varias cuentas aparece varias veces. Por eso la tabla no indica qué tramo del IBI pagaría cada propietario. Solo anuncios con ingresos en el periodo. GuestFavorites, octubre 2025–septiembre 2026, términos municipales.
Las plataformas que incumplan el Reglamento UE 2024/1028 o la Ventanilla Única Digital se enfrentan a multas de 100.000 € a un millón, o hasta el 2% de la facturación (Economist & Jurist). Es una obligación de la plataforma, no de quien presenta el modelo 303.
Calendario e incertidumbre
La Diputación Permanente tiene 30 días, en torno al 5-6 de noviembre. Europa Press sumaba el 6 de octubre 35 escaños (PSOE, Sumar, ERC, Bildu, Podemos y PNV) frente a 34 (PP, Vox y Junts). El Diario de Madrid escribía el 11 de octubre que los decretos «no se debatirán esta semana». Un texto casi idéntico, el RDL 26/2026, fue derogado por el Pleno el 2 de octubre. El 29 de noviembre hay elecciones, y un nuevo Gobierno puede modificar o derogar lo que se convalide.
Qué pasa si no se convalida
El decreto decae, la exención de IVA sigue y el recargo de IBI del artículo 8 decae con él. El 1 de diciembre no nace este impuesto.
2. Cuánto supone en euros, ciudad por ciudad
Datos de GuestFavorites, octubre de 2025 a septiembre de 2026, en euros y dentro del término municipal. La tarifa media por noche es el ADR: lo que cobra el anfitrión después de sus descuentos, sin impuestos. El ingreso por anuncio es la mediana de los anuncios activos los doce meses.
Si el precio sube un 10% y las noches no cambian, el huésped paga el impuesto. Si el precio se queda igual, el IVA va por dentro y supone la onceava parte del ingreso (10/110), no el 10%. En Barcelona, el 10% de 48.303 € serían 4.830 €; la onceava parte son 4.391 €, que es lo que pierde el piso mediano si el propietario se lo come. En Benidorm, la misma cuenta da 1.153 €.
Esa cifra es bruta. Quien se dé de alta en IVA puede, en general, deducir el IVA que soporta en la actividad, incluido el de la comisión de la plataforma, así que el coste neto será algo menor. Depende de cada anuncio y conviene cerrarlo con un asesor.
Los anuncios de las diez ciudades ingresaron 1.867 millones de euros en el periodo. Si los propietarios absorbieran el IVA, serían unos 170 millones al año; si lo pagaran los huéspedes, unos 187 millones. Madrid (424 millones) y Barcelona (393 millones) suman el 44% del total.
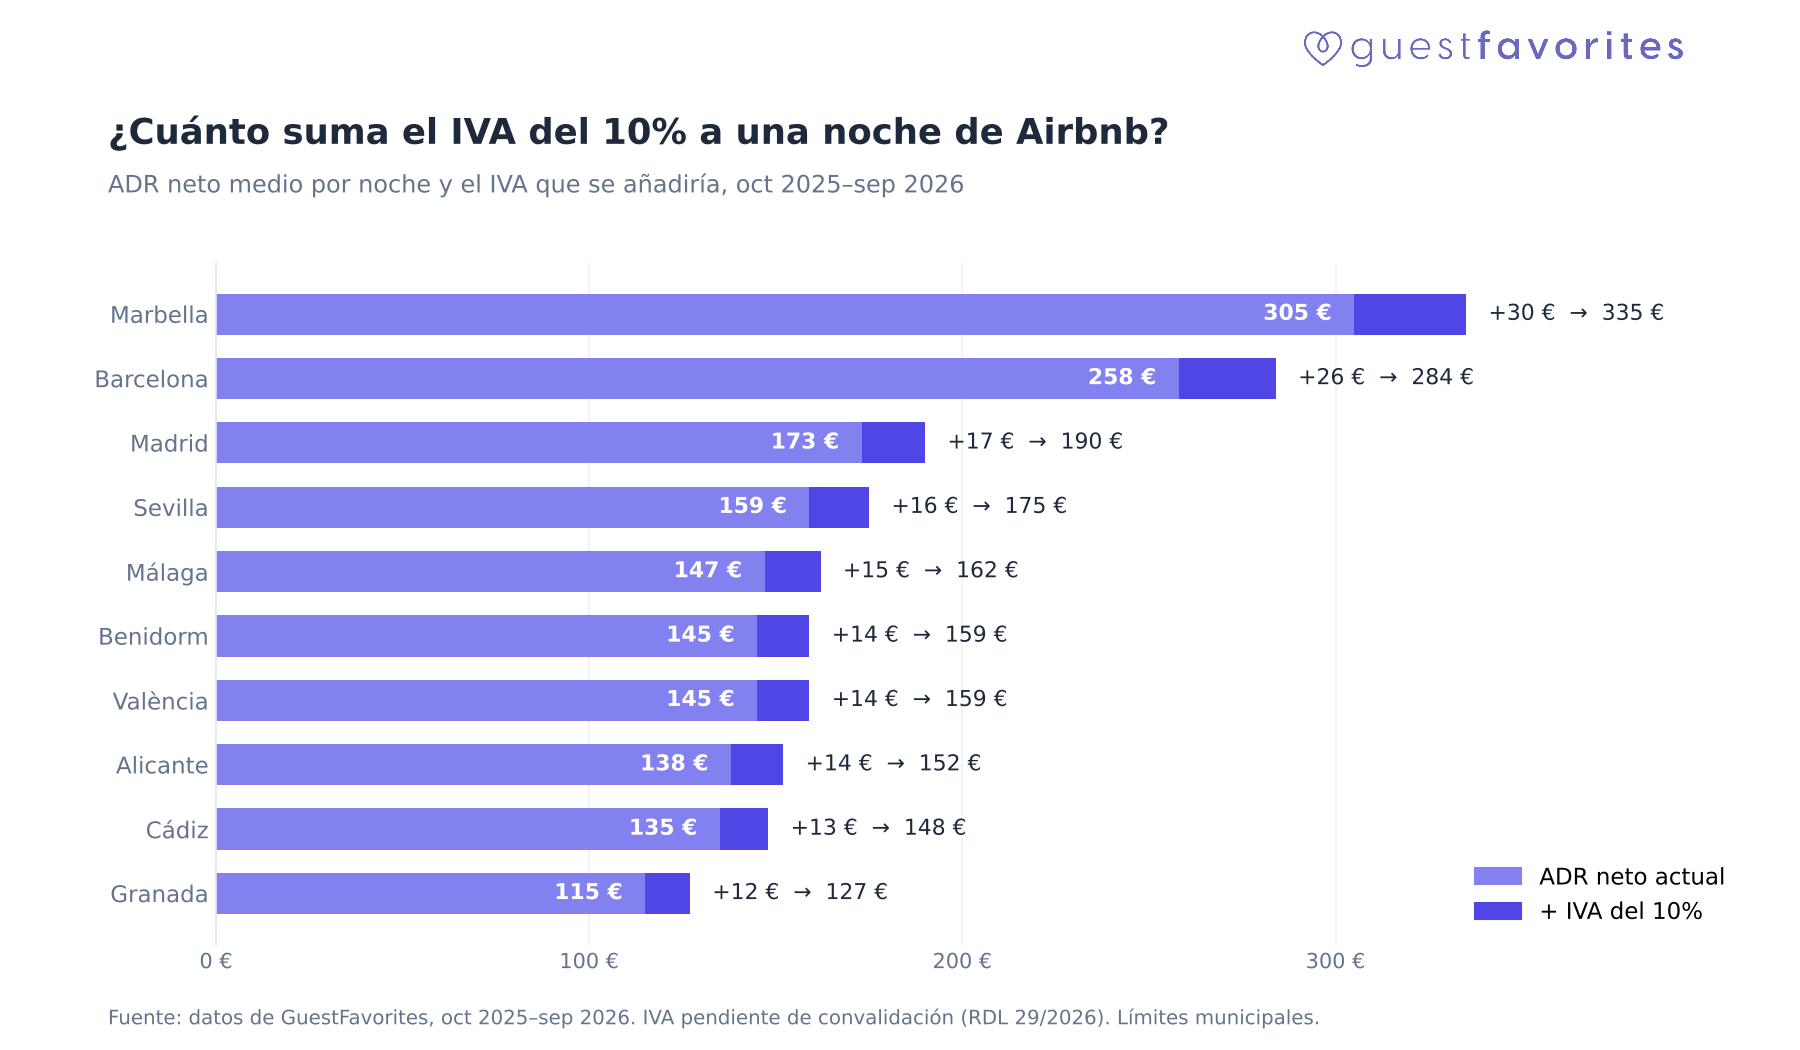
ADR neto y el 10% sobre la tarifa, redondeados al euro. Marbella, de 305 € a 335 €; Granada, de 115 € a 127 €. Límites municipales. IVA pendiente de convalidación. Fuente: GuestFavorites, octubre 2025–septiembre 2026.
| Ciudad | ADR neto | Ingreso anual mediano | Si se absorbe el IVA | Lo que queda | Ingreso total de la ciudad |
|---|---|---|---|---|---|
| Barcelona | 258 € | 48.303 € | 4.391 € | 43.912 € | 392,7 M€ |
| Sevilla | 159 € | 25.946 € | 2.359 € | 23.587 € | 224,3 M€ |
| Málaga | 147 € | 24.198 € | 2.200 € | 21.998 € | 245,0 M€ |
| Valencia | 145 € | 23.789 € | 2.163 € | 21.626 € | 143,4 M€ |
| Madrid | 173 € | 22.052 € | 2.005 € | 20.047 € | 423,7 M€ |
| Alicante | 138 € | 18.101 € | 1.646 € | 16.455 € | 63,2 M€ |
| Marbella | 305 € | 17.323 € | 1.575 € | 15.748 € | 239,0 M€ |
| Cádiz | 135 € | 15.348 € | 1.395 € | 13.953 € | 28,0 M€ |
| Granada | 115 € | 15.141 € | 1.376 € | 13.765 € | 58,1 M€ |
| Benidorm | 145 € | 12.686 € | 1.153 € | 11.533 € | 49,7 M€ |
El ingreso anual es la mediana de los anuncios activos los doce meses; la pérdida es esa cifra dividida entre 11, redondeada al euro. Cada ciudad enlaza a su ficha de ocupación en GuestFavorites. Fuente: GuestFavorites, octubre de 2025 a septiembre de 2026.
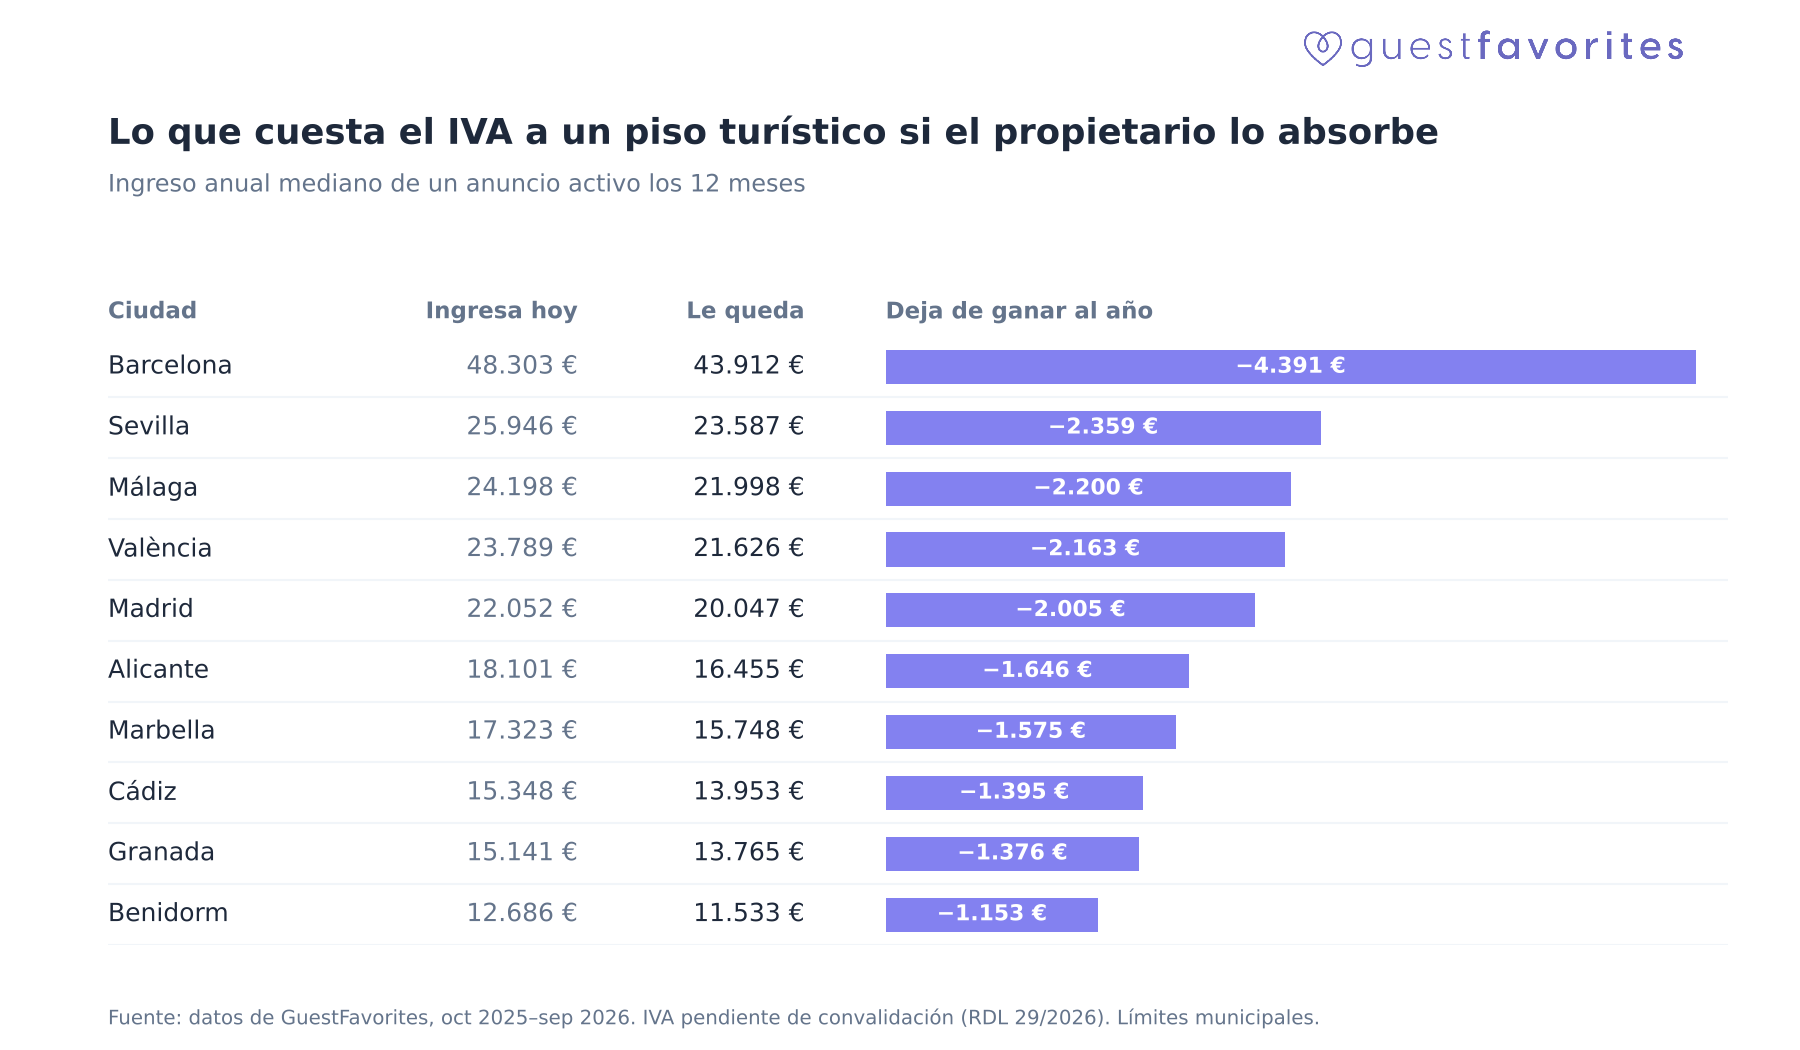
Mediana de los anuncios activos los doce meses. De 4.391 € en Barcelona a 1.153 € en Benidorm. GuestFavorites, octubre 2025–septiembre 2026.
Marbella tiene el ADR más alto, 305 €, pero su piso mediano ingresa 17.323 € al año, menos que el de Madrid, Valencia o Málaga. Es un mercado muy estacional: cobra caro, pero vende menos noches.
3. ¿Lo paga el huésped o el propietario? Lo que dice la evidencia
De qué depende
Quién soporta un impuesto lo decide la sensibilidad al precio. Si la demanda apenas reacciona, paga el huésped. Si el huésped puede irse a un hotel, a otra ciudad o quedarse en casa, el anfitrión cede margen o pierde noches. Que el huésped pague el 10% entero, o que el propietario se coma la onceava parte, son los dos extremos. Lo que se ha medido cae en medio, y ningún precedente de los que siguen es equiparable al IVA español.
El precedente más cercano: Airbnb en Estados Unidos
Cuando Airbnb pasó a recaudar el impuesto hotelero en varias ciudades, el gravamen llegó a anfitriones que antes no lo pagaban. Bibler, Teltser y Tremblay, en The Review of Economics and Statistics, estiman que un impuesto del 10% subió el precio del huésped en torno a un 7,6%, bajó el del anfitrión en torno a un 2,4% y redujo las noches en torno a un 3,6%. La elasticidad ronda −0,48. Wilking encontró que los anfitriones profesionales trasladaron menos.
Un trabajo de fin de grado sobre Boston, con cautela
Un trabajo de fin de grado de Berkeley —allí, una tesis de grado, no una tesis doctoral— estima una caída de noches mucho mayor ante el impuesto de ocupación del 14,95%. Sirve como indicio, no como prueba.
Hoteles, restaurantes e IVA
En Alemania, el IVA hotelero bajó del 19% al 7% en 2010 y los precios apenas se movieron. Bohne y coautores lo midieron en 3.131 hoteles. Las subidas se repercuten más que las bajadas: en la restauración francesa, las de 2012 y 2014 (del 5,5% al 7% y al 10%) se trasladaron un 50% y un 38%, y en un panel europeo de 1996 a 2015 las subidas de IVA se repercuten de media un 55%, frente a un 13% de las bajadas (Benzarti y coautores, VoxEU). Lo esperable es una repercusión parcial, más cerca de la mitad que del 100%. El resultado de Airbnb queda por encima de esa mitad, del lado del huésped.
4. Dos precedentes recientes: Victoria y Portugal
Victoria (Australia) cobra desde 2025 un 7,5% en las estancias de menos de 28 noches. Recaudó 85,8 millones de dólares australianos en 2025, más de lo previsto, y el crecimiento de los anuncios se frenó: de +2,6% en enero de 2025 a −0,5% un año después (AirDNA, vía ABC y The Age). Los analistas lo atribuyen sobre todo a una demanda más floja, y no se ve una vuelta de viviendas al alquiler de larga duración.
Portugal aprobó en 2023 la CEAL, un 15% sobre una base presunta, y el Gobierno siguiente la derogó (Decreto-Lei 57/2024) antes de que pudiera medirse. Es el mismo riesgo que corre el IVA español después de las elecciones del 29 de noviembre.
Grecia, Italia, el Reino Unido y Francia también han subido los impuestos al alquiler turístico, pero no hay mediciones de su efecto en precios ni en noches.
5. Qué puede hacer un anfitrión
Esto no sustituye el criterio de un asesor fiscal. Si el decreto se convalida y el anuncio entra en el hecho imponible, el alta como sujeto pasivo se hace con el modelo 036 o el 037 y la autoliquidación, con el modelo 303. En Canarias el IGIC se viene liquidando con el modelo 420; no consta que el real decreto-ley lo cambie.
El IVA de la actividad —limpieza externa, comisiones con factura, suministros, mobiliario— es, en general, deducible, con prorrata si hay uso mixto. Falta un criterio publicado de la AEAT para darlo por cerrado en el 303.
Revisa en Airbnb y en Booking si el precio que ve el huésped lleva impuestos. Bncheck dice que la plataforma no tiene por qué recaudarlo, y no lo hemos confirmado en el Centro de ayuda de Airbnb. Si no lo añade la plataforma, sale de tu tarifa. Para las reservas ya cerradas con estancia posterior al 1 de diciembre, Winahost señala la fecha de la estancia. El devengo no está comprobado con una fuente fiscal: si tienes diciembre vendido, esa es la pregunta concreta para el asesor.
No es una cuestión menor. A 13 de octubre, los anuncios de las diez ciudades tenían 169 millones de euros reservados para estancias desde el 1 de diciembre, 101 de ellos entre diciembre y marzo. Si el IVA se aplica a esas reservas, unos 15,4 millones saldrían del margen del anfitrión, porque el precio ya está cerrado: 2,9 millones en Madrid, 2,7 en Barcelona, 2,7 en Marbella y 2,3 en Sevilla.
Subir el 10% solo repercute el impuesto en el huésped si las noches se mantienen. Comérselo cuesta, en bruto, la onceava parte de la tabla: 4.391 € en Barcelona, 1.153 € en Benidorm y 2.005 € en Madrid. La evidencia apunta a un punto intermedio, no a un porcentaje único para las diez ciudades. La calculadora de GuestFavorites enseña el ingreso de una dirección concreta; la onceava parte de esa cifra es lo que se absorbería sin tocar el precio.
6. Qué vigilar (y nuestro seguimiento)
La convalidación, hacia el 5-6 de noviembre, decide si el 1 de diciembre llega a existir. Las elecciones del 29 de noviembre pueden reescribir la norma aunque salga adelante. Las ordenanzas del IBI, ya en 2027, serán de cada ayuntamiento y solo en zona tensionada.
Exceltur pidió el 6 de octubre que se grave el alquiler turístico. Habtur habló al día siguiente de inseguridad jurídica y de 26.143 viviendas turísticas en Baleares. Este texto no toma partido sobre si la medida es acertada.
En febrero de 2027 compararemos la tarifa media de diciembre y enero con la del año anterior, en estas mismas diez ciudades. Valdrá tanto si el impuesto está en vigor como si el decreto ha decaído.
Preguntas frecuentes
¿Desde cuándo pagan IVA los pisos turísticos?
Desde el 1 de diciembre de 2026, si se convalida el RDL 29/2026. El decreto se publicó en el BOE del 7 de octubre y está en vigor desde el 8, pero decae si la Diputación Permanente no lo convalida en el plazo de 30 días, en torno al 5-6 de noviembre.
¿Qué tipo de IVA se aplica?
El 10%, el tipo reducido del artículo 91.Uno.2.2º de la Ley del IVA, el mismo de la hostelería. No es el tipo general del 21%.
¿Afecta a los alquileres de temporada?
Una estancia de más de 30 noches por arrendatario sigue exenta. El corte es por arrendatario, no por las noches que el anuncio sume a lo largo del año.
¿Si alquilo una habitación de mi casa pago IVA?
No, si esa vivienda es tu residencia habitual. La exención se mantiene cuando el arrendador vive en la misma vivienda.
¿Se aplica en Canarias?
El 10% es IVA estatal, y en Canarias rige el IGIC. En Ceuta y Melilla, el IPSI. No hemos confirmado con una fuente oficial si el real decreto-ley modifica el IGIC o el IPSI. Una fuente del sector sitúa el IGIC del alquiler vacacional en el 7% y en el modelo 420; hay que contrastarlo con un asesor antes de darlo por bueno.
¿Puedo deducir el IVA de mis gastos?
En general, un sujeto pasivo puede deducir el IVA soportado de la actividad, con prorrata si el uso es mixto. No lo hemos contrastado con un criterio publicado de la AEAT. Conviene cerrarlo con un asesor antes de presentarlo en el modelo 303.
¿El IBI sube automáticamente?
No. El artículo 8 permite a cada ayuntamiento, si quiere, aprobar por ordenanza un recargo en zonas tensionadas. No obliga al consistorio y, según Economist & Jurist, en la práctica no se cobraría antes de 2027.
¿Qué pasa si el decreto no se convalida?
Decae y el arrendamiento de corta duración de vivienda sigue exento de IVA. Aunque se convalide, un Gobierno salido de las elecciones del 29 de noviembre podría modificarlo o derogarlo.
¿Lo paga el huésped?
Depende del precio que fijes. Si subes la tarifa y la demanda no cambia, lo paga el huésped. Si mantienes el precio, te comes la onceava parte del ingreso. La evidencia apunta a una repercusión parcial, entre esos dos extremos.
Sobre el autor

Gabriel Schammah
Gabriel Schammah es fundador y CEO de GuestFavorites, una plataforma que ayuda a anfitriones y gestores de alquileres vacacionales a optimizar sus ingresos con datos de mercado de Airbnb.
Recibe novedades de GuestFavorites
Notas sobre mercados de Airbnb, regulación e ingresos para anfitriones y administradores.
Artículos relacionados

Tope de 182 noches en CDMX: casi la mitad de los Airbnbs ya lo superarían — qué pasaría si se aplica
La ley limita las rentas temporales a 182 noches al año. Con amparos pendientes nadie sabe cuándo entra en vigor — pero los datos muestran que 45% de los Airbnbs de la CDMX ya superarían el tope desde el primer día.